Wise

- 7.30K Recensioni
- 4,8
- Download
- 50.000.000+
La nostra opinione su Wise di Appgk
Quando devo spostare denaro tra valute o gestire pagamenti legati a più Paesi, preferisco avere le informazioni essenziali a portata di mano invece di destreggiarmi tra app e conti diversi. È in questo tipo di situazione che Wise può risultare utile: è un’app finanziaria di Wise Payments Ltd. pensata per chi ha esigenze internazionali, non soltanto per chi vuole controllare il saldo di un conto locale. Nella mia valutazione, il suo pregio principale è la praticità di riunire attività finanziarie legate a Paesi diversi; non la considererei però automaticamente la soluzione migliore per ogni persona o per ogni operazione.
Il costo è semplice da capire, il valore dipende dall’uso
Accesso senza prezzo d’acquisto
L’app è gratuita da scaricare. Questo rende facile provarla senza pagare per ottenere l’accesso iniziale, ma non significa che ogni operazione finanziaria disponibile al suo interno sia necessariamente priva di costi. Per decidere se usarla con regolarità, io distinguerei quindi due cose: il prezzo dell’app e le condizioni applicate alle operazioni che si intende effettuare. Prima di confermare un trasferimento o un cambio, conviene leggere con attenzione il riepilogo mostrato nell’app e valutare il costo complessivo, non soltanto la comodità del procedimento.
È un accorgimento particolarmente importante quando si spostano somme consistenti o si fanno conversioni frequenti: una piccola differenza nelle condizioni può contare più del tempo risparmiato. Non darei per scontato che un’app gratuita sia sempre l’opzione più economica per qualunque uso. La scelta ha senso se i servizi che si usano davvero compensano eventuali costi delle singole operazioni, confrontati con quelli dell’alternativa abituale.
Un conto internazionale va giudicato sulle necessità reali
La promessa pratica di un conto orientato a più Paesi ha valore quando si ricevono o si inviano pagamenti oltre confine, si viaggia spesso o si devono tenere sotto controllo spese in valute differenti. Per chi vive e paga sempre nello stesso Paese, invece, il vantaggio potrebbe essere meno evidente: la propria banca quotidiana può già bastare per bollette, accrediti e pagamenti locali. Io non aprirei un altro strumento finanziario solo perché sembra versatile; prima identificherei un’esigenza concreta che il conto attuale gestisce male o con troppi passaggi.
Questa distinzione aiuta anche a evitare un equivoco comune: un servizio internazionale non elimina la necessità di controllare i dettagli di ciascuna operazione. Valute, destinatario e importo vanno verificati con la stessa attenzione che userei nella mia banca. La rapidità di un’interfaccia è utile, ma non sostituisce la prudenza quando si tratta di denaro.
Come si inserisce nella routine finanziaria
Il vantaggio emerge nei passaggi tra Paesi
Immagino una situazione molto normale: ricevo un pagamento legato a un’attività svolta all’estero e, poco dopo, devo usarne una parte per spese nella valuta del mio Paese. Con una soluzione pensata per operare in contesti internazionali, posso affrontare questo flusso con un unico strumento invece di ricostruire ogni volta dove si trova il denaro e quale passaggio devo fare dopo. Il beneficio, in questo caso, non è una funzione spettacolare: è ridurre la frammentazione e rendere più facile seguire il percorso del pagamento.
Un secondo uso sensato è organizzare le spese di un viaggio prima della partenza. Se so che avrò pagamenti in una valuta diversa, posso controllare con calma le opzioni disponibili e non prendere decisioni di fretta davanti a una cassa o mentre sto cercando di raggiungere un treno. Questo non vuol dire che l’app renda ogni acquisto automaticamente conveniente: il punto è poter valutare i passaggi con più lucidità e controllare i dettagli prima di procedere.
Potrebbe piacerti anche
Visualizza tutte le notizie
Candy Crush Saga: per chi è adatto e quando fermarsi
Indeed, cercare lavoro tra annunci, testimonianze e confronti
Wikiloc - Percorsi nel Mondo: La Bussola per le Tue Avventure Outdoor
Snapchat: La Magia della Comunicazione Visiva
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Amazon Shopping: Rivoluziona il Tuo Modo di Acquistare Online
La mia dritta più pratica è separare mentalmente il denaro destinato a un’operazione internazionale da quello usato per le spese quotidiane. Anche quando tutto passa attraverso lo stesso strumento, annotare importo previsto, valuta e destinatario prima di avviare un trasferimento aiuta a individuare errori di inserimento. Per chi fa pagamenti ricorrenti, tenere un promemoria personale delle date e delle somme previste può essere più affidabile che affidarsi alla memoria o confondere operazioni simili.
Wise rispetto alla banca tradizionale e alle app locali
Rispetto al conto che uso per la vita di tutti i giorni, un servizio come Wise mi interessa soprattutto quando entrano in gioco valute o destinatari di Paesi diversi. La banca tradizionale, invece, può restare più comoda per chi desidera concentrare accredito dello stipendio, pagamenti locali e rapporti già consolidati in un solo posto. Non c’è un vincitore valido per tutti: se quasi tutte le mie operazioni sono nazionali, cambiare abitudine potrebbe aggiungere un passaggio senza risolvere un problema reale.
I punti di forza di Wise
Aspetti da tenere a mente su Wise
Anche le app di pagamento locali possono essere più immediate per inviare denaro a persone vicine o gestire spese condivise nel proprio Paese. Il confronto utile non è quindi “quale app ha più funzioni?”, ma “quale copre meglio le mie operazioni più frequenti?”. Se il mio ostacolo è trasferire denaro tra contesti valutari differenti, Wise merita attenzione; se invece voglio soltanto dividere una cena o pagare le spese domestiche, sceglierei lo strumento che i destinatari usano già e che rende quel caso più semplice.
Un altro compromesso da considerare è la concentrazione delle attività. Riunire più esigenze in un’app può rendere la gestione ordinata, ma mi obbliga anche a imparare un’interfaccia nuova e a verificare ogni volta che sto usando il conto adatto allo scopo. Non trasferirei subito tutte le mie abitudini finanziarie: inizierei con un’operazione concreta e non urgente, controllando con attenzione ogni schermata, così da capire se il flusso è davvero più chiaro per me.
Attenzione ai dettagli prima di inviare
Per ridurre gli errori, preparo in anticipo i dati del destinatario e confronto il riepilogo finale con ciò che mi aspettavo: valuta, somma da inviare e importo che dovrebbe arrivare, se mostrato. È una verifica semplice ma importante, soprattutto quando il nome del destinatario o i dati di pagamento sono simili a quelli usati in passato. In caso di dubbio, preferisco fermarmi e ricontrollare anziché completare l’operazione per fretta.
Per un trasferimento occasionale, è utile anche chiedersi se il destinatario abbia bisogno di ricevere il denaro in una valuta specifica e se ci siano scadenze. Questo chiarisce quale risultato sto cercando e mi evita di scegliere un percorso solo perché sembra il più rapido. Chi gestisce pagamenti di lavoro dovrebbe inoltre mantenere ricevute e note contabili secondo le proprie necessità: la comodità dell’app non sostituisce l’organizzazione amministrativa personale.
Non vuoi leggere la recensione completa?
Esperienza, aggiornamenti e affidabilità percepita
La diffusione del servizio è un elemento rassicurante per chi valuta se installarlo: Wise ha superato i cinquanta milioni di installazioni e raccoglie una media di 4,8 stelle su 2,1 milioni di valutazioni. Questi numeri suggeriscono che è uno strumento ampiamente utilizzato, ma non possono garantire che ogni singolo trasferimento sia adatto al mio caso o che l’esperienza sia identica per tutti. Li considero un’indicazione di familiarità e adozione, non una ragione per saltare i controlli sulle condizioni e sui dati inseriti.
Wise è presente dal 24 marzo 2014 e la versione attuale è la 9.44.1. L’app è indicata per dispositivi con sistema operativo dalla versione 7.0 in poi; prima di installarla, controllerei che il mio dispositivo soddisfi questo requisito e che l’app funzioni bene nell’uso che mi serve. Il dato anagrafico PEGI 3 indica un’età adatta a tutti, ma non va confuso con un consiglio finanziario: chi è minorenne o gestisce denaro condiviso dovrebbe comunque seguire le regole e le autorizzazioni applicabili al proprio conto.
Screenshot
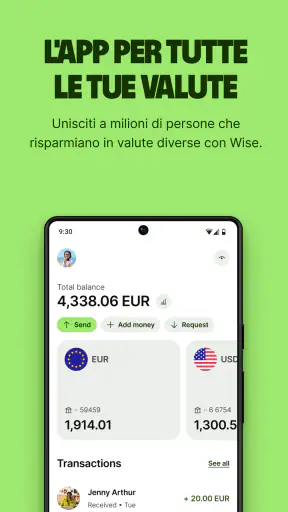
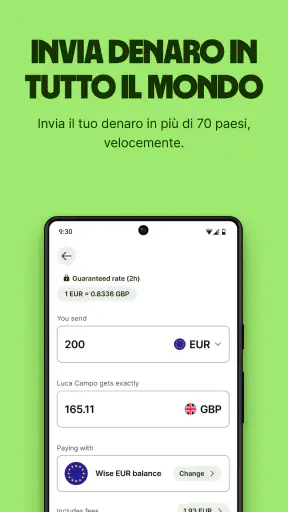
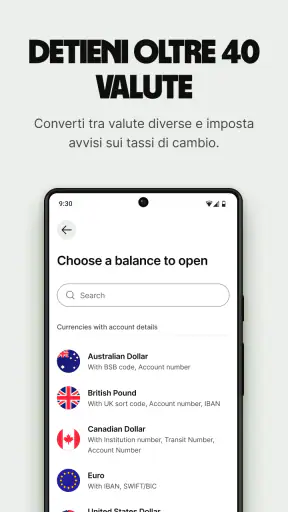
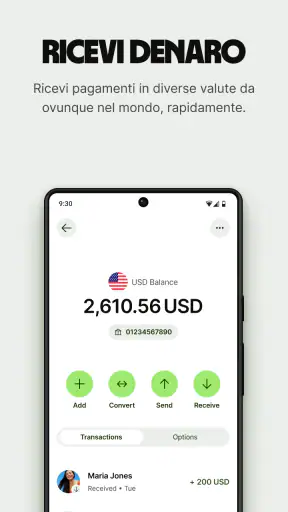
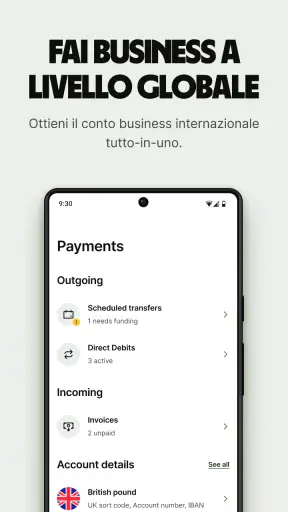
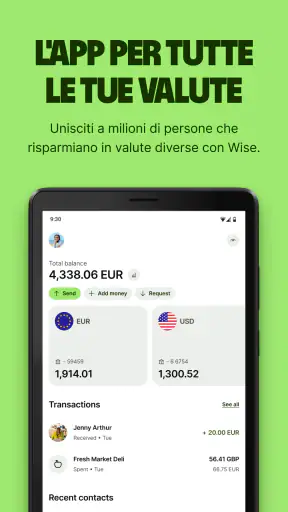
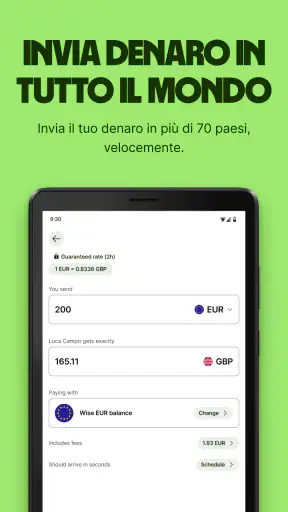
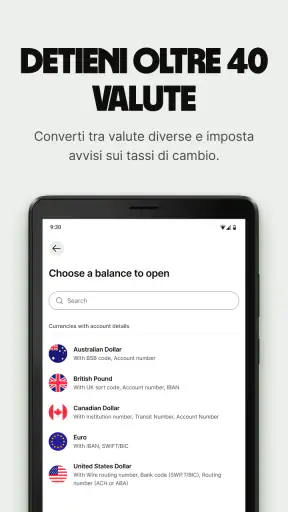
Per me, la qualità decisiva di un’app finanziaria non è soltanto quanto sia facile aprirla, ma quanto bene mi aiuti a capire ciò che sto per fare. Quando uso uno strumento per trasferimenti internazionali, cerco schermate che mi permettano di controllare importo, valuta e destinatario senza sentirmi costretto a confermare in fretta. Se un passaggio non mi è chiaro, considero prudente interrompere e informarmi prima di procedere. Questo atteggiamento è più utile che affidarsi ciecamente alla popolarità dell’app.
A chi conviene e quando sceglierei altro
Un buon candidato per esigenze internazionali
La consiglierei a chi riceve o invia denaro oltre confine, viaggia con una certa frequenza oppure deve tenere insieme pagamenti legati a più valute. Può essere particolarmente pratica per chi desidera un punto di partenza unico per queste attività, senza dover ricorrere ogni volta a procedure diverse. Anche chi lavora con clienti o collaboratori in altri Paesi può trovarla interessante, purché confronti le condizioni dell’operazione con quelle delle alternative e mantenga una buona traccia delle entrate e delle uscite.
La eviterei come scelta automatica per chi ha soltanto bisogno di un conto locale semplice, usa già bene la propria banca e non prevede transazioni internazionali. In quel caso, il passaggio a un’altra app potrebbe aggiungere gestione e verifiche senza offrire un vantaggio proporzionato. La sceglierei con cautela anche se il mio criterio principale è avere ogni servizio finanziario concentrato presso l’istituto che uso già: la comodità di un ecosistema unico può valere più della flessibilità internazionale.
Prima di affidarle operazioni importanti, farei una prova ragionata con un caso semplice, controllando il riepilogo e annotando quanto tempo richiede rispetto al mio metodo abituale. Poi confronterei il risultato, comprese le condizioni indicate prima della conferma, con ciò che pagherei o farei usando la banca o un’app locale. Questo piccolo confronto personale è più utile di una scelta basata soltanto sulle valutazioni degli altri.
Il mio verdetto: vale la prova se hai un caso d’uso preciso
Nel complesso, Wise mi sembra una scelta convincente per chi ha davvero a che fare con pagamenti internazionali e vuole gestirli in modo più ordinato. Il download gratuito permette di valutare l’app senza un prezzo d’acquisto, mentre il valore concreto dipende dalle operazioni che farò e dalle condizioni che vedrò prima di confermarle. Non la considererei una sostituta universale della banca né una scorciatoia per evitare di controllare i dettagli: la vedo piuttosto come uno strumento mirato, utile quando la dimensione internazionale è parte della mia vita finanziaria.
Il mio consiglio è semplice: se hai un trasferimento o una spesa in valuta estera in programma, provala partendo da un’esigenza reale e confronta il riepilogo con l’alternativa che useresti normalmente. Se invece non hai mai bisogno di gestire denaro tra Paesi, puoi tranquillamente restare con il servizio locale che già ti soddisfa. Il suo valore migliore sta nel rendere più gestibili le operazioni internazionali, non nel convincere chiunque a cambiare conto.
Domande frequenti su Wise
Che cos’è Wise e a chi può essere utile?
Wise è un servizio finanziario digitale pensato soprattutto per inviare e ricevere denaro a livello internazionale, convertire valute e gestire pagamenti in diverse monete. Può essere utile a chi viaggia, lavora con clienti esteri o ha familiari in altri Paesi. L’app permette di consultare saldo e operazioni, ma le funzioni disponibili dipendono dal Paese di residenza e dal tipo di conto.
Wise è sicuro da usare per gestire il denaro?
Wise utilizza misure di sicurezza come la verifica dell’identità, l’autenticazione per accedere all’account e notifiche relative alle operazioni. Come per qualsiasi servizio finanziario, è importante proteggere il telefono, usare una password robusta e controllare con attenzione i dati dei destinatari. Wise non è una banca in tutti i Paesi: prima di depositare somme importanti, verifica sul sito ufficiale come vengono custoditi i fondi nella tua area.
Quanto costa inviare denaro o convertire valuta con Wise?
Le commissioni variano in base alla valuta, all’importo, al Paese di destinazione e al metodo di pagamento. Prima di confermare un trasferimento, l’app mostra normalmente i costi applicati, il tasso di cambio e una stima dei tempi di consegna. Questi importi possono cambiare, quindi conviene controllare il riepilogo aggiornato per ogni operazione e confrontarlo con le alternative disponibili.
È possibile ottenere una carta Wise tramite l’app?
In molti Paesi è possibile richiedere una carta di debito Wise dall’app e utilizzarla per pagamenti online o in negozio, oltre che per prelevare contanti nei limiti previsti. Disponibilità, costo di emissione, spedizione e condizioni d’uso dipendono dalla località. Controlla la sezione della carta nell’app per sapere se puoi richiederla, quali valute supporta e quali commissioni potrebbero applicarsi.
Cosa serve per registrarsi e iniziare a usare Wise?
Per aprire un account è generalmente necessario fornire un indirizzo email, indicare il Paese di residenza e completare la verifica dell’identità con un documento valido; in alcuni casi possono essere richieste informazioni aggiuntive. I requisiti dipendono dal Paese e dal servizio richiesto. Scaricare l’app non garantisce che tutte le funzioni siano disponibili: verifica l’idoneità nella tua area e inserisci dati corretti per evitare ritardi nella verifica.